
Um projeto de lei em análise no Senado Federal propõe permitir que tutores de cães e gatos deduzam despesas veterinárias do Imposto de Renda. A iniciativa é do senador Plínio Valério (PSDB-AM) e está prevista no PL 5.668/2026, que estabelece um limite anual de R$ 2.275,08 para o abatimento dos gastos na base de cálculo do tributo.
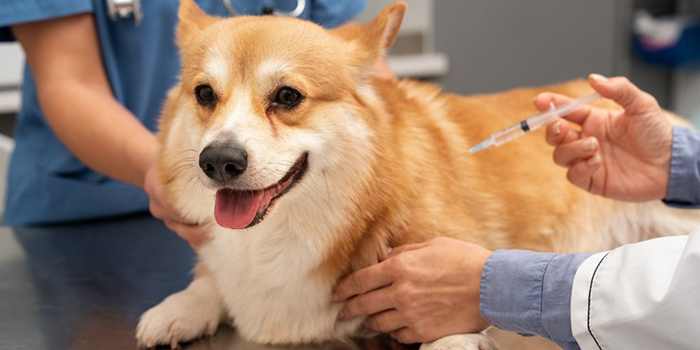
A proposta contempla despesas com consultas realizadas por médicos-veterinários, tratamentos em clínicas e hospitais especializados, exames laboratoriais e serviços radiológicos. Também poderão ser incluídos gastos com aparelhos ortopédicos e próteses destinados aos animais, desde que sejam cumpridas as exigências previstas no texto.
Para deduzir despesas com aparelhos e próteses ortopédicas, o tutor deverá apresentar receituário médico-veterinário e nota fiscal emitida em nome do beneficiário. Já os valores reembolsados por entidades ou cobertos por contratos de seguro não poderão ser utilizados para obter o benefício fiscal.
O projeto também estabelece uma condição para ter acesso à dedução: o animal deverá estar registrado no Cadastro Nacional de Animais Domésticos, conhecido como SinPatinhas. Como o sistema permite atualmente o cadastro de cães e gatos, o benefício seria inicialmente direcionado aos tutores dessas duas espécies.
Na justificativa da proposta, Plínio Valério argumenta que a medida pode incentivar os cuidados com os animais de estimação. O senador também aponta a possibilidade de ampliar o alcance do benefício no futuro, caso o SinPatinhas passe a permitir o registro de outras espécies de animais de companhia.
O texto prevê que a dedução tenha duração de cinco anos. Se o projeto for aprovado pelo Congresso Nacional, sancionado e convertido em lei, o benefício começará a produzir efeitos em 1º de janeiro do ano seguinte ao da publicação da norma.
Apesar da apresentação da proposta, o projeto ainda não foi distribuído às comissões temáticas do Senado. Portanto, a dedução de despesas veterinárias ainda não está autorizada por essa iniciativa, e os tutores não podem considerar o benefício como uma regra já em vigor.
Na prática, a dedução reduz a renda tributável utilizada no cálculo do Imposto de Renda, e não o valor do imposto diretamente. Por exemplo, se uma pessoa tiver R$ 50 mil de renda tributável e puder deduzir R$ 2 mil em despesas veterinárias, o cálculo do tributo será feito sobre R$ 48 mil. O benefício efetivo dependerá das regras aplicáveis ao contribuinte e da aprovação da proposta.
Compartilhe este conteúdo do Giro Capixaba, o melhor site de notícias do Estado do Espírito Santo.
Siga o GIR0 CAPIXABA no Instagram

